
43ksei.comを運営している、40代会社員のろじゃじろう(ロジャーズ次郎)です。2004年に初めて株式を購入し、一度投資から離れた後、2020年6月から長期・分散を前提とした資産形成を6年以上続けています。
2026年8月時点の資産形成実績
- 連携対象口座の金融資産:約1.39億円
- 現在の長期積立:2020年6月から6年以上継続
- 主な保有資産:現物株、投資信託、預金・現金、年金
- 投資だけでなく、収入を増やすことと不要な支出を減らすことで入金力を高めてきた
この金額は投資の利益だけで増えたものではありません。給与などからの入金、積立、値上がり・値下がり、配当などを含む口座残高の合計です。将来も同じ結果になることを示すものではなく、資産額は日々変動します。
約1.39億円や、現在の月40万円を超える入金額を、そのまま目標にしてほしいわけではありません。収入、家族構成、必要な支出が違えば、続けられる金額も異なります。伝えたいのは金額の大きさではなく、わたし自身も、収入からお金を残すだけでなく、その一部を長期投資へ回し続けたことで、資産の増える速度が変わったということです。
| 運営者名 | ろじゃじろう(ロジャーズ次郎) |
|---|---|
| 年代・職業 | 40代・会社員 |
| 家族 | 妻と子ども2人 |
| 投資経験 | 2004年に株式投資を経験。中断期間を経て2020年6月に長期投資を再開し、6年以上継続 |
| 資産形成実績 | 2026年8月時点で、連携対象口座の金融資産約1.39億円 |
| 学習歴 | FP3級に独学で合格 |
| 主な発信内容 | 入金力、支出改善、長期投資、米国ETF、資産運用サービスの仕組み |
2020年6月からの資産推移
2020年6月に各種口座を資産管理アプリへ連携し、それ以降の推移を記録しています。2026年8月時点の連携対象口座は、現物株約6,646万円、投資信託約6,191万円、預金・現金約708万円、年金約356万円など、合計約1億3,901万円です。
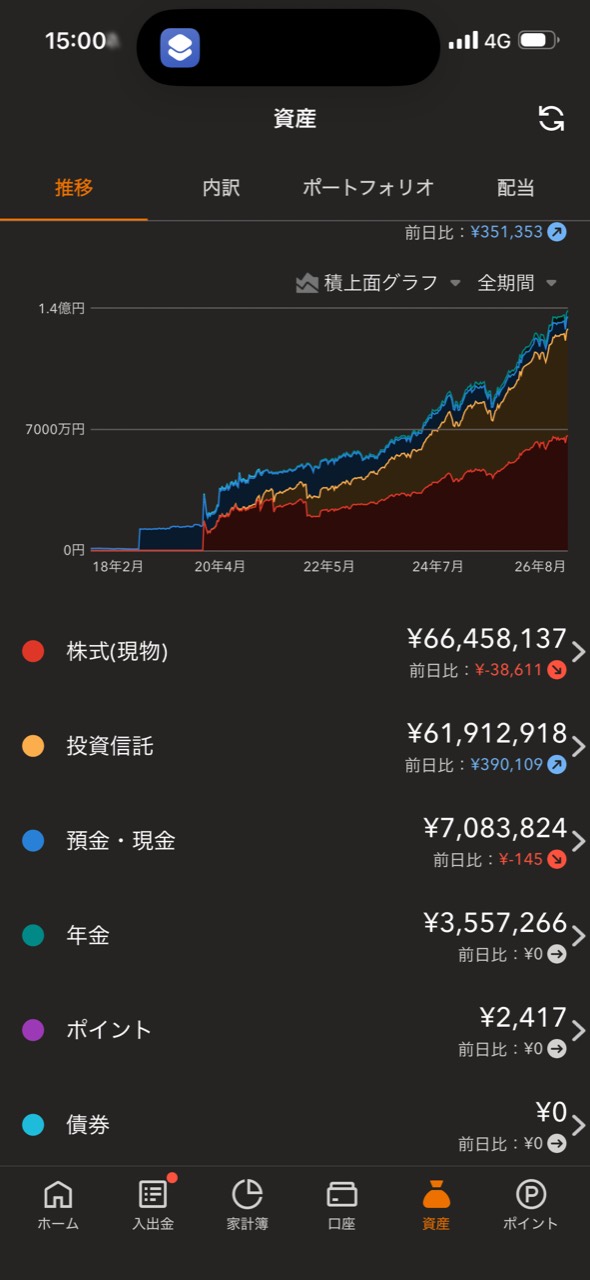
グラフは一直線には増えていません。2022年をはじめ、株式や投資信託の評価額が下がる局面もありました。それでも生活に必要な現金を確保し、相場を予想して一括売買するのではなく、毎月の余剰資金をコツコツ積み立ててきました。
私がこの記録から伝えたいのは、「特別な銘柄を当てた」「誰でも同じ金額を入金できる」という話ではありません。自分の収入と支出の範囲で投資に回す仕組みを作り、相場が良いときも悪いときも続ける。その積み重ねが、預金だけでは得られなかった資産増加につながったという実例です。
実績を見る際の注意点
- グラフは2020年6月以降に連携した口座の残高推移です
- 増加分には追加投資と評価損益の両方が含まれ、運用利回りを示すものではありません
- 日々の価格変動や入出金により、現在の金額は画像と異なる場合があります
- この実績は将来の投資成果を保証しません
このブログで伝えたいこと
このブログの目的は、派手な投資手法で一発を狙うことではありません。収入から継続的に貯蓄・投資へ回せる金額、つまり「入金力」を高め、時間をかけて純資産を増やすことです。
入金力を高める方法は、大きく分けて「稼ぐ金額を増やすこと」と「無駄なお金を使わないこと」です。そのうえで、生活防衛資金を確保し、余剰資金を長期・分散・低コストを意識して運用する。この順序を基本にしています。
詳しい考え方は、資産形成は利回りより入金力にまとめています。
投資で失敗して、一度市場から離れました
初めて株式投資に挑戦したのは、社会人4年目だった2004年です。当時の自分にとって大きな金額だった70万円を証券口座へ入れ、十分な知識がないまま値動きの激しい銘柄へ投資しました。
その後、保有していたライブドア株が2006年のライブドアショックに直面しました。連日のストップ安で売却できず、「株式投資は怖いものだ」と感じて市場から距離を置きました。
2020年に投資を再開した際は、同じ失敗を繰り返さないために、短期的な値動きを当てる方法ではなく、長期投資、分散投資、資産配分、定期的なリバランスを学び直しました。その結果、個別銘柄だけに頼らず、投資信託やETFを使った運用を中心に考えるようになりました。
FP3級を学んだ理由
資産形成は投資だけで完結しません。家計、保険、税金、年金、不動産なども含めて基礎から理解するため、FP3級を独学で勉強し、合格しました。勉強方法はFP3級を独学で一発合格した方法で紹介しています。
FP3級の合格は、個別の投資・保険・税務について専門的な助言を行えることを意味しません。当サイトの記事は一般的な情報提供を目的とし、制度やサービスの説明では、公的機関や運営会社などの一次情報を確認するようにしています。
広告報酬より読者の利益を優先します
当サイトにはアフィリエイト広告を含む記事があります。しかし、広告報酬を受け取れるとしても、利用者の資産形成にプラスにならないと判断した商品・サービスは紹介しません。
無料相談サービスを扱う場合も、「無料だからおすすめ」とは考えません。運営会社や相談担当者がどこから報酬を得るのか、どのような商品を紹介する可能性があるのか、利用者との利益相反がないかをできる限り調べたうえで掲載します。
広告掲載と記事作成の詳しい基準は、編集・広告ポリシー/免責事項をご覧ください。
等身大の実践者として発信します
私は専業投資家でも、相場の将来を予測できる専門家でもありません。仕事や家庭のある会社員が、収入と支出を管理し、失敗もしながら資産形成を続ける過程を発信しています。
事実、運営会社の説明、私自身の経験や意見をできる限り区別し、確認できなかったことは断定しません。記事に誤りや古い情報がある場合は、お問い合わせページからご連絡ください。確認のうえ、必要に応じて訂正・追記します。
最終更新日:2026年8月15日